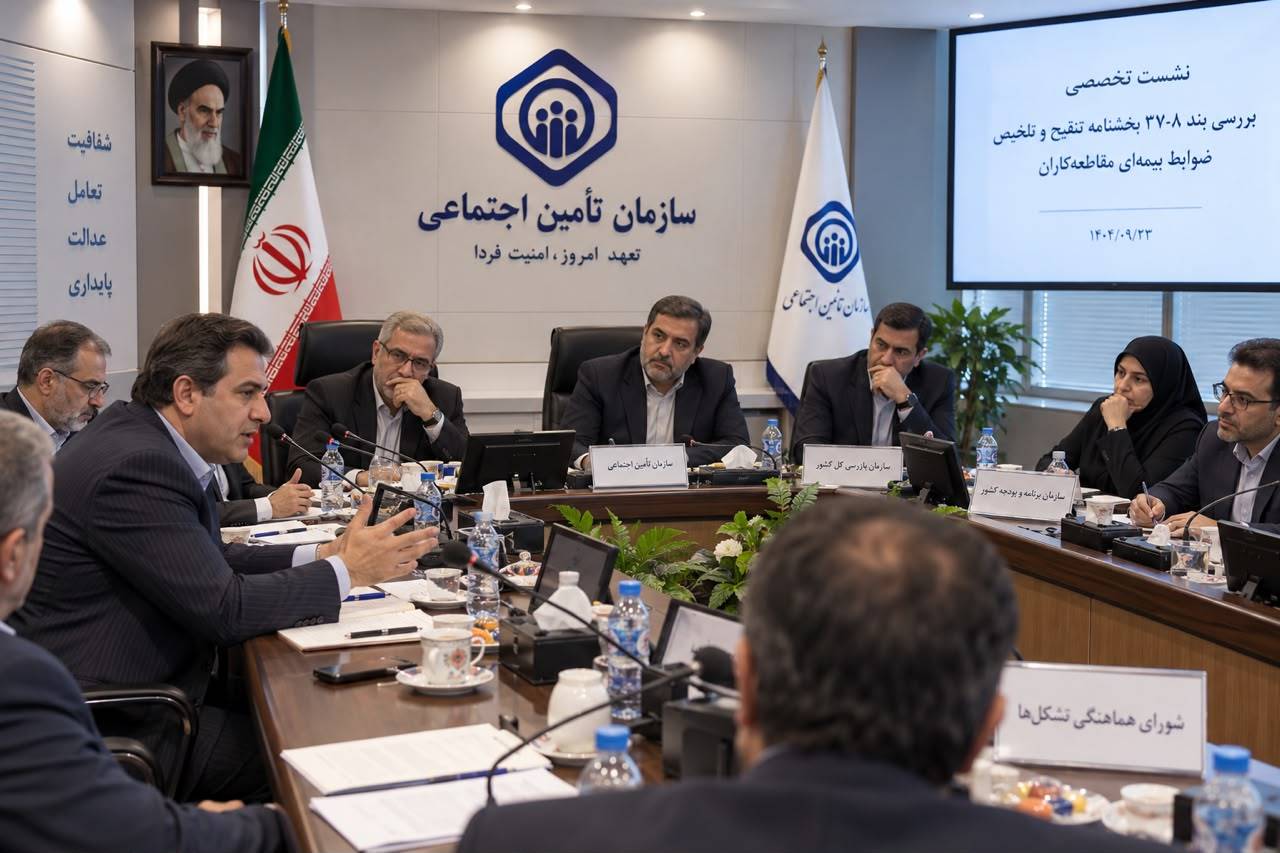
نشست تخصصی بررسی اصلاح بند ۸-۳۷ بخشنامه تنقیح و تلخیص ضوابط بیمهای مقاطعهکاران، با محوریت نحوه محاسبه حقبیمه قراردادهای ارزی و ارزی–ریالی و با حضور نمایندگان سازمان تأمین اجتماعی، سازمان بازرسی کل کشور، سازمان برنامه و بودجه و تشکلهای بخش خصوصی و صنعت احداث برگزار شد.
به گزارش روابط عمومی شورای هماهنگی تشکلهای مهندسی، صنفی و حرفهای کشور؛ در این نشست، غلامحسین محمدی، ابراهیم کشاورز و علیرضا اسماعیلی از سازمان تأمین اجتماعی، حمیدرضا ملکی از سازمان بازرسی کل کشور، مسعود شکیباییفر و حسین امیری از سازمان برنامه و بودجه کشور، سهیل آلرسول و دیگر نمایندگان تشکلهای بخش خصوصی و صنعت احداث و همچنین آقای آهش و صغری علیآبادی از اتاق بازرگانی تهران حضور داشتند.
این نشست در پی پیگیری معاونت نظارت و بازرسی امور تولیدی سازمان بازرسی کل کشور درباره ابهامات و اعتراضات تشکلهای کارفرمایی نسبت به نحوه اجرای بخشنامه شماره ۱۰۰۰/۱۴۰۴/۱۱۱۰۷ مورخ ۲۵ شهریور ۱۴۰5 سازمان تأمین اجتماعی برگزار شد. محور اصلی مذاکرات، نحوه تعیین مأخذ حقبیمه در قراردادهایی بود که تمام یا بخشی از مبلغ قرارداد یا کارکرد آنها ارزی است؛ موضوعی که با توجه به نوسانات نرخ ارز، میتواند بر نحوه محاسبه تعهدات بیمهای پیمانکاران اثر بگذارد. در این نشست که در ستاد مرکزی سازمان تأمین اجتماعی برگزار شد، سهیل آلرسول، رئیس کمیته تسهیل فضای کسبوکار شورای هماهنگی تشکلهای مهندسی، صنفی و حرفهای کشور، دیدگاهها و پیشنهادهای بخش خصوصی درباره آثار اجرایی این بخشنامه و اصلاح بند ۸-۳۷ «بخشنامه تنقیح و تلخیص ضوابط بیمهای مقاطعهکاران» را مطرح کرد. بررسیها نیز با تمرکز بر اصلاحات فنی و اجرایی بندهای مورد بحث ادامه یافت.
محور اختلاف؛ رابطه میان تسعیر ارز و مأخذ حقبیمه
نمایندگان شورای هماهنگی در این نشست تأکید کردند که موضوع تنها انتخاب یک نرخ برای تسعیر ارز نیست، بلکه باید رابطه میان تسعیر ارز و مأخذ محاسبه حقبیمه بهصورت دقیق و قابل اجرا مشخص شود.
بر این اساس، تسعیر ارز یک فرآیند مالی و حسابداری برای تبدیل ارزش یک تعهد ارزی به ریال است، در حالی که حقبیمه بر مبنای الزامات قانونی و مرتبط با مزد، مزایا و نیروی انسانی شاغل در اجرای کار محاسبه میشود. از این رو، افزایش ارزش ریالی یک کارکرد ارزی در اثر تغییر نرخ ارز، لزوماً به معنای افزایش مزد یا هزینه واقعی نیروی انسانی پروژه نیست.
در جریان این مباحث، به مواد ۲۷، ۲۸، ۳۸ و ۴۱ قانون تأمین اجتماعی و حدود قانونی سازمان در تعیین و وصول حقبیمه نیز استناد شد و بر ضرورت تنظیم مقررات اجرایی به نحوی تأکید شد که نوسان نرخ ارز بهتنهایی موجب افزایش مأخذ حقبیمه نشود.
با این حال، مذاکرات جلسه به طرح کلی حذف یا ابقای بند ۸-۳۷ محدود نماند و حاضران، بررسی بندبهبند اصلاحیه و یافتن راهکارهای اجرایی برای انواع قراردادهای ارزی و ارزی–ریالی را در دستور کار قرار دادند.
تأکید بر وحدت رویه و جلوگیری از محاسبه مضاعف
یکی از موارد مورد توافق در این نشست، عدم عطف به ماسبق شدن مقررات اصلاحی بود؛ بهگونهای که شعب سازمان تأمین اجتماعی امکان ورود مجدد به قراردادهایی را که برای آنها مفاصاحساب قطعی یا موقت صادر شده است، نداشته باشند. همچنین مقرر شد الزام واگذارندگان کار به پرداخت برخط سپرده پنجدرصدی موضوع قراردادها به حساب سازمان تأمین اجتماعی در متن مقررات مورد توجه قرار گیرد.
از دیگر مباحث مطرحشده، ضرورت ایجاد انسجام در نرخ تسعیر ارز در سراسر متن مقرره بود. بر این اساس، تأکید شد ملاک تعیین نرخ تسعیر، با بند ۲-۲ همین بخشنامه هماهنگ باشد تا از شکلگیری رویههای متفاوت در شعب و تفسیرهای چندگانه جلوگیری شود.
در ادامه، درباره بند ۱-۱ نیز پیشنهاد شد به جای استفاده از عنوان کلی «طرفین»، تعهدات «واگذارنده کار» و «پیمانکار» بهصورت تفکیکشده درج شود تا مسئولیت هر یک از طرفین در فرآیند محاسبه و پرداخت حقبیمه روشن باشد.
قراردادهای ارزی؛ تاریخ انجام کار یا زمان وصول؟
بخش مهمی از مذاکرات به قراردادهای ارزی–ارزی اختصاص داشت؛ جایی که تاریخ تسعیر کارکرد میتواند تأثیر مستقیمی بر مأخذ حقبیمه داشته باشد. نمایندگان بخش خصوصی تأکید کردند در مواردی که پیمانکار کار را انجام داده، صورتوضعیت را ارائه کرده و استحقاق دریافت وجه برای او ایجاد شده است، تأخیر کارفرما در پرداخت نباید موجب شود افزایش بعدی نرخ ارز، مأخذ حقبیمه پیمانکار را افزایش دهد.
در همین راستا، با توجه به دشواری احراز دقیق زمان واریز وجوه با منشأ خارجی در برخی قراردادهای ارزی، مقرر شد نامه واگذارنده کار نیز بهعنوان یکی از اسناد قابل استناد در محاسبات مورد پذیرش قرار گیرد. همچنین درباره پیشپرداخت قراردادهای ارزی بر ضرورت شفافسازی نحوه تسعیر و احتساب آن تأکید شد تا یک مبلغ در مراحل مختلف قرارداد، با نرخهای متفاوت یا بهصورت مضاعف وارد محاسبات حقبیمه نشود.
تفکیک دقیق بخش ارزی و ریالی در قراردادهای ترکیبی
در قراردادهای ارزی–ریالی نیز تأکید شد تاریخ و نرخ تسعیر باید ارتباط مشخصی با کارکرد واقعی و زمان پرداخت همان کارکرد داشته باشد و نامه واگذارنده کار نیز در زمره اسناد قابل پذیرش قرار گیرد. همچنین در قراردادهای مرکب، لازم است بخش ارزی و ریالی کارکرد بهطور شفاف از یکدیگر تفکیک شود تا آثار ناشی از تغییر نرخ ارز تنها متوجه بخش ارزی قرارداد باشد و بخش ریالی تحت تأثیر تغییرات مربوط به تسعیر قرار نگیرد.
این تفکیک از آن جهت اهمیت دارد که در قراردادهای ترکیبی، نبود مرزبندی روشن میان اجزای ارزی و ریالی میتواند زمینهساز اختلاف در نحوه محاسبه مأخذ حقبیمه و ایجاد رویههای متفاوت در واحدهای اجرایی شود.
حرکت از اعتراض کلی به اصلاح فنی مقرره
حضور نمایندگان سازمان تأمین اجتماعی، سازمان بازرسی کل کشور، سازمان برنامه و بودجه و تشکلهای بخش خصوصی و صنعت احداث در این نشست، امکان بررسی موضوع را از سطح اعتراضات و ابهامات کلی به بررسی جزئیات اجرایی بند ۸-۳۷ رساند.
در این فرآیند، شورای هماهنگی تشکلهای مهندسی، صنفی و حرفهای کشور بر ضرورت تدوین ضوابطی تأکید کرد که ضمن انطباق با قانون، برای سازمان تأمین اجتماعی، واگذارندگان کار، پیمانکاران و واحدهای اجرایی، روشن و قابل اجرا باشد و از شکلگیری تفسیرهای متفاوت در قراردادهای ارزی جلوگیری کند.
دیدگاهها